
『ポケットモンスター』新作ゲームが発売される来年の業績予想は?(時事通信フォト)
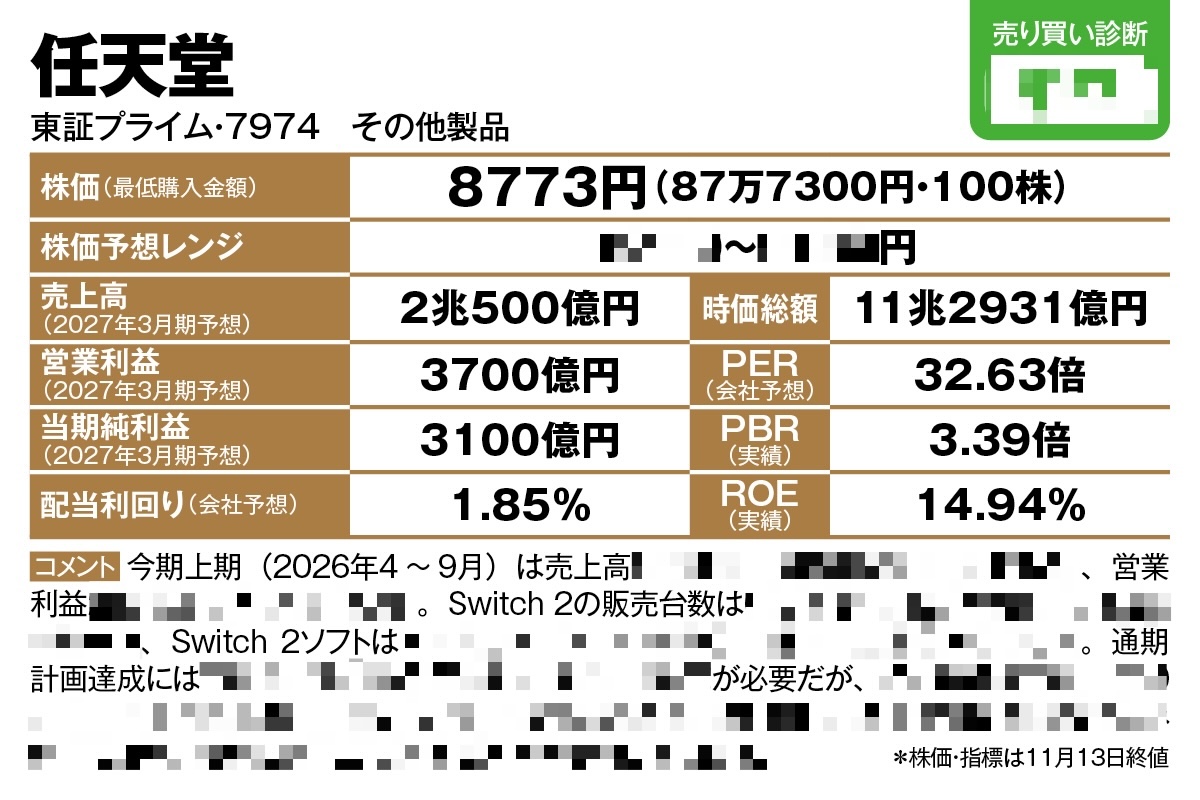
潤沢なキャッシュ、強固な財務基盤などを背景に個人投資家にも人気の任天堂(東証プライム・7974)。投資情報会社・フィスコ(チーフアナリスト・中村孝也氏)が、同社が11月5日に発表した2027年3月期上期(2026年4〜9月)の連結業績をもとに、『ポケットモンスター』新作ゲームなどが発売される来期の業績を予想。今後の株価を試算・解説する。
「Switch 2」普及拡大に立ちはだかる「部材高」
任天堂(東証プライム・7974)は売上や利益の数値目標を掲げた中期経営計画を公表しておらず、年1回の経営方針説明会で方針を示すにとどまります。会社は「Nintendo Switch 2」の普及を最優先課題とし、累計1億5720万台を販売した初代Switchのユーザーの買い替えを目指しています。
両機種の年間プレイユーザーは約1億3000万人に上り、会社の目線は1億台規模の普及にあるとみられます。一方、9月末時点のSwitch 2の累計販売台数は2635万台で、今期末は計画どおりでも約3640万台、上期のペースが続けば約3240万台にとどまる見込みです。
普及が進めば、利益率の高いソフトやデジタル販売、追加コンテンツなどの収益が積み上がり、ハードの採算悪化を補って利益成長につながる構図です。ただし、来期は2027年発売予定の『ポケットモンスター』新作や「ゼルダの伝説」の実写映画が普及の追い風となる一方、部材価格高騰の影響は今期より大きくなる見通しです。台数の再加速は期待できるものの、部材高による採算悪化が重く、少なくとも来期中に中長期成長の萌芽を確認するのは厳しいとみられます。
では、任天堂の来期の業績予想から、投資家はどれほどのリターンが期待できるでしょうか。
>プレミアム登録して、任天堂「買いか、売りか」フィスコのズバリ判定を読む【初回登録月は無料】
新作ソフトで「増益基調」に戻る可能性は
▼▼▼関連記事▼▼▼
【詳しくは…】任天堂/注目銘柄の業績を読む 上期は「Switch 2」の伸び悩みで売上高は前年比減も「大幅増益」の理由