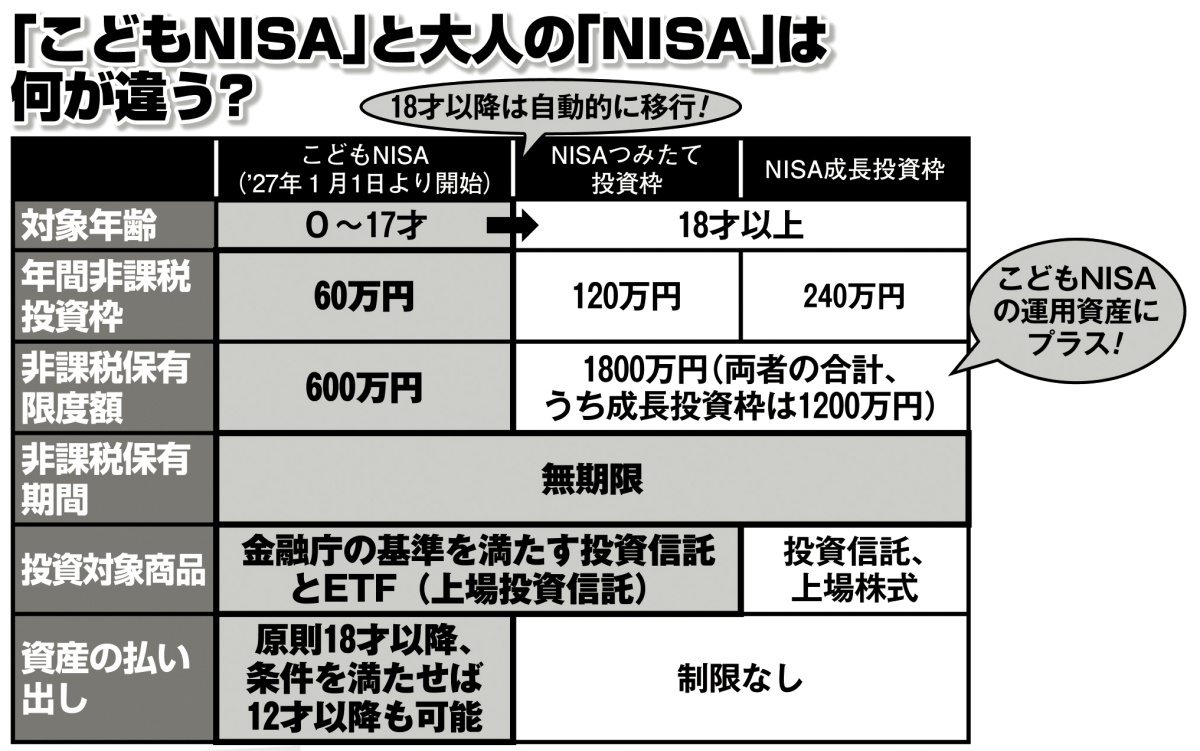
「こどもNISA」と大人の「NISA」の特徴を比較
0才に贈与した際の試算「65才で約1億532万円」
では、0才のときに贈与したお金をこどもNISAで運用するとどうなるか。
「こどもNISAの投資上限額は年60万円なので、0才、1才の2年間で60万円ずつ、計120万円を投資し、そのまま7.3%で運用を続けたとします。すると18才時点で約384万円になるので、国公立大学の学費であれば用意できるかもしれません。
使わずにその後も運用を続ければ、32才で1000万円、42才で2000万円を超え、65才になる頃には約1億532万円になります」(服部さん)
ただし、贈与の際は、祖父母の口座から直接こどもNISAの口座に送金してはいけない。
「直接送金すると、名義預金とみなされやすくなるので、面倒でも一度孫の普通口座に入金してから送金すること。祖父母の口座からの自動送金も避けた方がいいでしょう。最初から『毎年60万円を10年間』のように約束して贈与すると“毎年60万円、10年間で600万円を得る権利を贈与された”『定期贈与』とみなされかねません。名義預金と判断されれば祖父母の財産として相続税の対象となり、定期贈与とされれば孫に贈与税の納税義務が課せられます。
面倒でも、将来の分までまとめて約束せず、毎年その都度、贈与契約書を交わすのがいちばん安全です。自分の名前が書けるようになったら、契約書には本人が署名する方がいいでしょう」(中島さん・以下同)
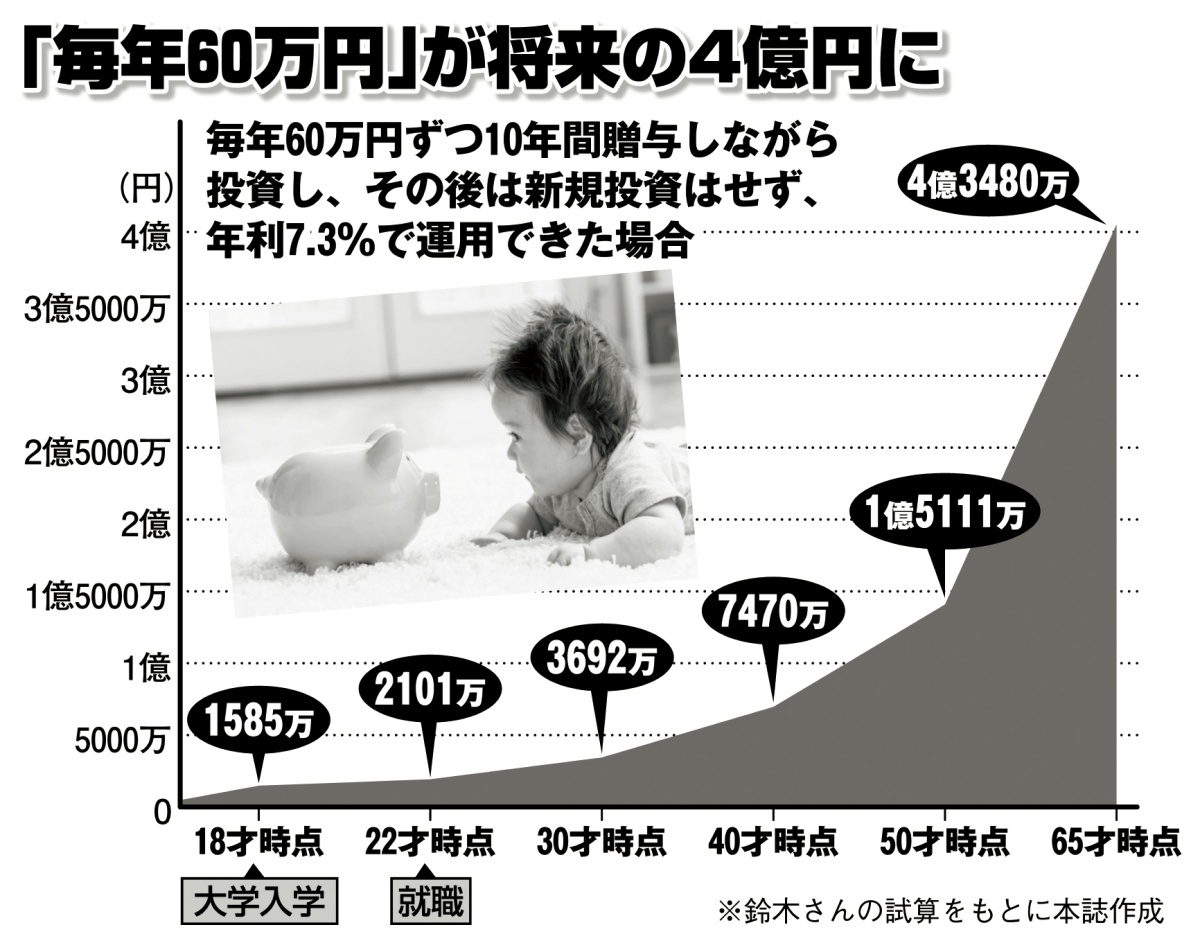
毎年60万円ずつ10年間贈与しながら投資し、その後は新規投資はせず、年利7.3%で運用できた場合のシミュレーション
また、贈与したお金をこどもNISAに入れたとしても、名義預金とみなされる可能性がなくなるわけではない。
「贈与を受けた孫(小さいうちは親)が受け取ったことを知らず、祖父母が孫の普通口座の通帳や印鑑を握り続けていると事実上は名義預金となり、贈与が成立しない。最悪の場合、元本だけでなく運用益も相続税の対象になりかねません。できれば小学生になったらこどもNISAがあることを伝えて、お金の勉強の機会にしてほしい」
少しのお金も、長い時間で大きく育つ可能性がある。賢く投資すれば、孫に文字通り「一生もの」の財産を残せるかもしれない。
▼▼▼前編▼▼▼
【はじめから読む→】《「こどもNISA」のゴールは大学進学ではない》毎月5万円を0才から10年間積立、その後は新規投資はせず、年7.3%運用を続けると45歳で1億円超え
※女性セブン2026年11月12・19日号