
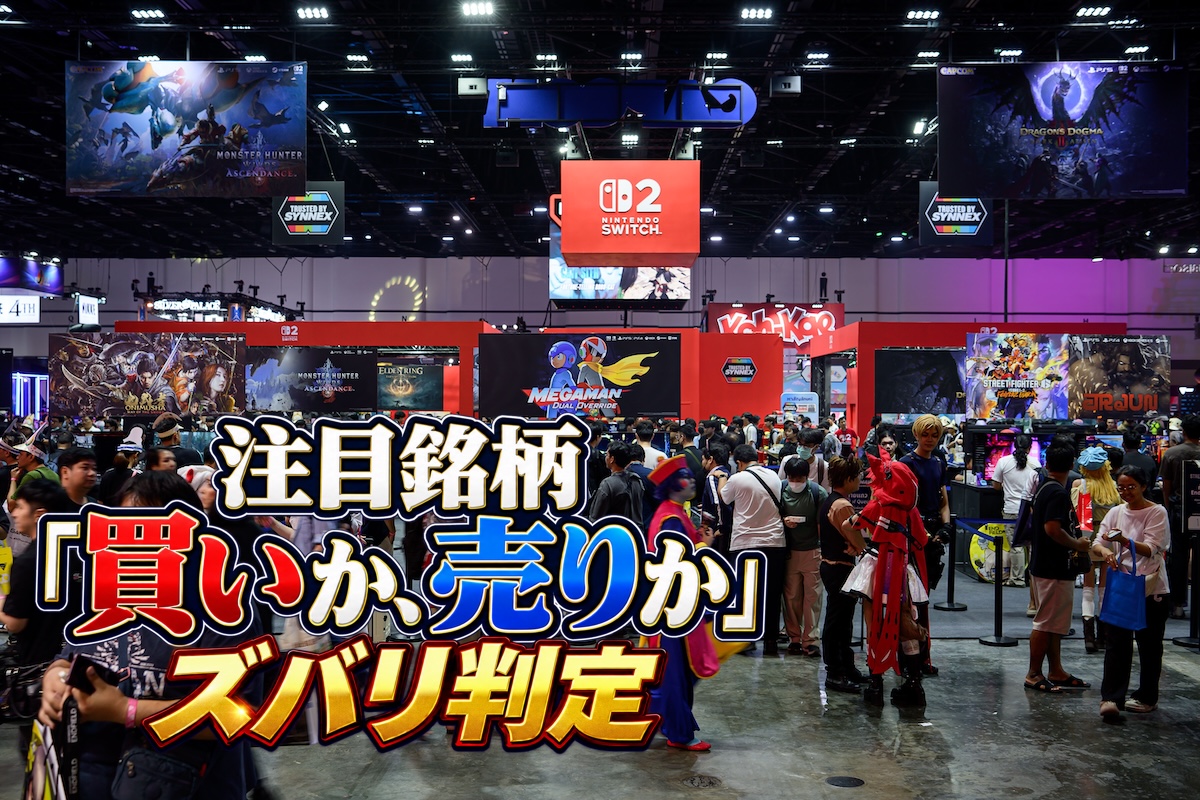
タイのゲームショウに出展した任天堂ブース(Sipa USA/時事通信フォト)
1983年の「ファミリーコンピュータ」発売以来、世界中で愛されるゲーム・キャラクターを生み出してきた任天堂(東証プライム・7974)。事業の中核は現在もゲーム機本体、ソフトの販売が担っており、その世界的な知名度に加え、強固な財務基盤などを背景に同社株は投資家からの人気も高い。6万円前後で販売される「Nintendo Switch 2」の普及状況が気になるところだが、実際はどうなのか。投資情報会社・フィスコ(チーフアナリスト・中村孝也氏)が、11月5日に発表された決算資料から、最新業績を解説する。
海外売上高比率は約8割に
任天堂(東証プライム・7974)は1889年に京都で花札の製造から創業し、トランプや玩具を経て、1983年発売の「ファミリーコンピュータ」で家庭用ゲーム機市場を確立しました。その後もゲームボーイ、DS、Wii、Switchとヒット機を生み出し、2025年6月には後継機「Nintendo Switch 2」を発売しています。
強みは、ハードとソフトを一体で開発する体制と、「マリオ」「ゼルダの伝説」などの世界的なIP(知的財産)にあります。収益の大半はゲーム専用機事業で、海外売上高比率は約8割に達します。ハードが普及を担い、利益の源泉は利益率の高いソフト(デジタル販売を含む)です。近年は映画やテーマパークなどIP関連収入も拡大しています。
2027年3月期上期(2026年4〜9月)の連結業績は、売上高が前年同期比12.1%減の9660億円、営業利益が同49.1%増の2165億円となりました。Switch 2の販売台数は同37.4%減の649万台にとどまった一方、Switch 2ソフトは同18.8%増の2449万本と伸び、ソフト比率の上昇が利益率を押し上げました。
ただし、第1四半期に計上した米国IEEPA関税の還付(約3億ドル、約480億円)は一時要因で、これを除いた実力ベースの営業利益は約1690億円(前年同期比で約16%増)となります。第2四半期単独では営業利益率が16.5%に低下し、営業利益は739億円(前年同期比で約16%減)と市場予想(約880億円)を下回りました。