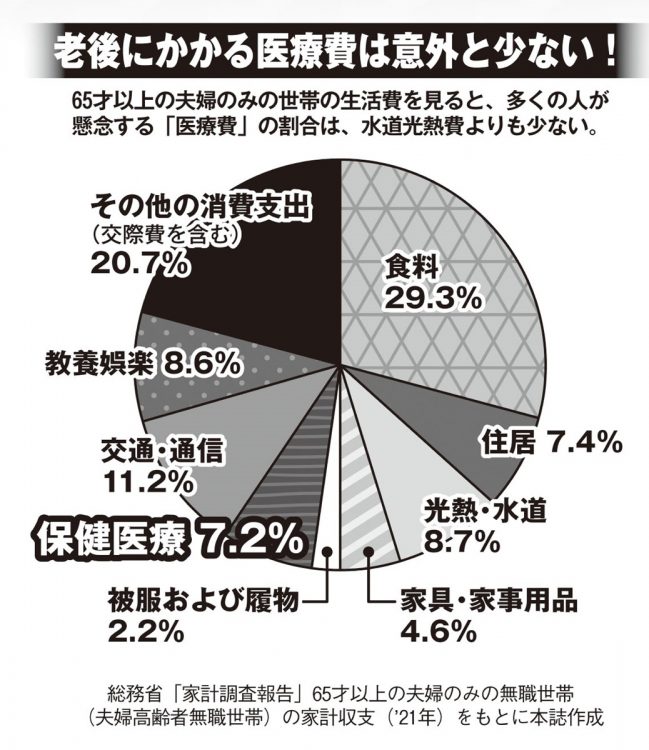
老後にかかる医療費は意外と少ない(65才以上の夫婦のみの世帯の生活費の内訳)
関連記事
注目TOPIC
よく一緒に読まれています
「俺が死んだら火葬だけで十分」と父は言ったのに… 通夜・葬儀なしの「直葬」に潜む“落とし穴” そもそも直葬とはなにか、葬儀屋さんが解説するそのメリットとデメリット
《おひとりさまが「理想の最期」を迎えるための準備》入院・施設入所の手続きを行う「身元保証人」には2つの選択肢 葬儀や遺品整理などを委任する「死後事務委任契約」も検討
【75歳で見直す資産管理の考え方】銀行口座、サブスク、保険はどうする? 重要なのは「お金をすぐに使える状態にする」ことと「無駄な出費を減らす」こと《社労士が指南》
【75歳で見直す健康習慣】注意したい「関節」の衰え、運動は「自分のペース」でできるものを 検査結果には「一喜一憂しない」心がけ《医師が指南》
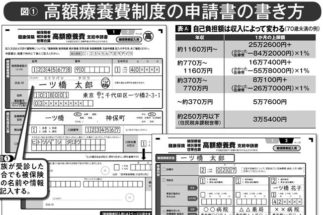
申請忘れると1円ももらえない「高額療養費制度」申請書の書き方
「パソコンで遺言書作成が可能になる」法改正で追加された「保管証書遺言」のメリットについて弁護士が解説 改竄や紛失の防止効果、家庭裁判所の検認も不要に
【人生終盤で困らないための70代の資産管理術】趣味の出費は我慢せず、退職金は別口座に 「使い方」と「守り方」のバランスが大切《70代FPがアドバイス》
億り人たちが指南する「ゼロからの老後資産投資術」 NISAの「つみたて投資枠」ならインデックス型が最初の選択肢に、なかでも「S&P500」が注目を集める理由とは
「10年で1000万円を超えていました」ほったらかしで月5万円の積立投資していた65歳女性の驚き 「今からでも遅くない」億り人たちが指南する老後資産づくりのアドバイス
《よくある相続トラブルの解決策》「口座がわからない」…心当たりのある銀行に戸籍謄本を持って相談 「生まれてから死ぬまでの戸籍が必要」…広域交付制度の活用を
当サイトに記載されている内容はあくまでも投資の参考にしていただくためのものであり、実際の投資にあたっては読者ご自身の判断と責任において行って下さいますよう、お願い致します。 当サイトの掲載情報は細心の注意を払っておりますが、記載される全ての情報の正確性を保証するものではありません。万が一、トラブル等の損失が被っても損害等の保証は一切行っておりませんので、予めご了承下さい。