
金利上昇局面で国債はどう選ぶ?
金利上昇を背景に人気が高まる個人向け国債。なかでも半年ごとに適用金利が見直される「変動10年」は、金利が上がるほど有利になる商品として注目されている。では、変動10年を選ぶのが最適なのか? 他の選択肢は? 『知識ゼロでも週3000円の投資で100万円が勝手に貯まる本』などの著書がある個人投資家で株式投資講師・藤川里絵さんが解説するシリーズ「さあ、投資を始めよう!」。第209回は、「個人向け国債の選び方」について。
金利のある世界が本格化し、個人向け国債の人気が高まっています。なかでも注目を集めているのが変動10年です。半年ごとに金利が見直されるため、金利上昇局面では利子が増えていく変動10年が有利、というのが資産運用のセオリーとしてよく語られます。ただ、本当にそう言い切れるのか。今回は、注目される変動10年のメリットと、見落とされがちなデメリットの両面を整理してみます。
まずは変動10年の強みをおさらい
変動10年には、3つの魅力がそろっています。まず金利。直近の10月8月募集分の変動10年の利子は2.05%(税引き前)、メガバンクの10年定期は1.25%(税引き前)を上回る水準で、半年ごとに見直されるため金利上昇期には利子が増えていきます。下限金利が0.05%と決まっているので、金利が下がってもこれを下回りません。次に安全性。国が発行するため元本と利子が保証され、最も安全な金融商品のひとつです。そして換金のしやすさ。発行から1年たてば、元本割れなしで途中換金できます。収益性・安全性・流動性が高いレベルで並立した、珍しい商品なのです。
見落としがちなデメリット
ただし、注意点もあります。変動10年の金利は10年物国債利回りに連動しますが、満期の10年後まで金利上昇が続くとは限りません。実際、変動10年の初回適用金利は2025年前半の0.9%台から2026年9月には1.95%まで上がってきましたが、その間も2026年2月の1.48%が3月には1.40%へ下がるなど、月ごとに見れば上下を繰り返しています。短期で見ても一本調子ではなく、ましてや過去40年を振り返っても、10年債利回りが10年間ずっと上がり続けた例はありません。債券市場の専門家からも、政策や経済環境は変わりうるので、10年も上昇が続く可能性は低いという声が聞かれます。つまり、今は金利上昇局面だから変動10年が確実にトク、とは言い切れないのです。
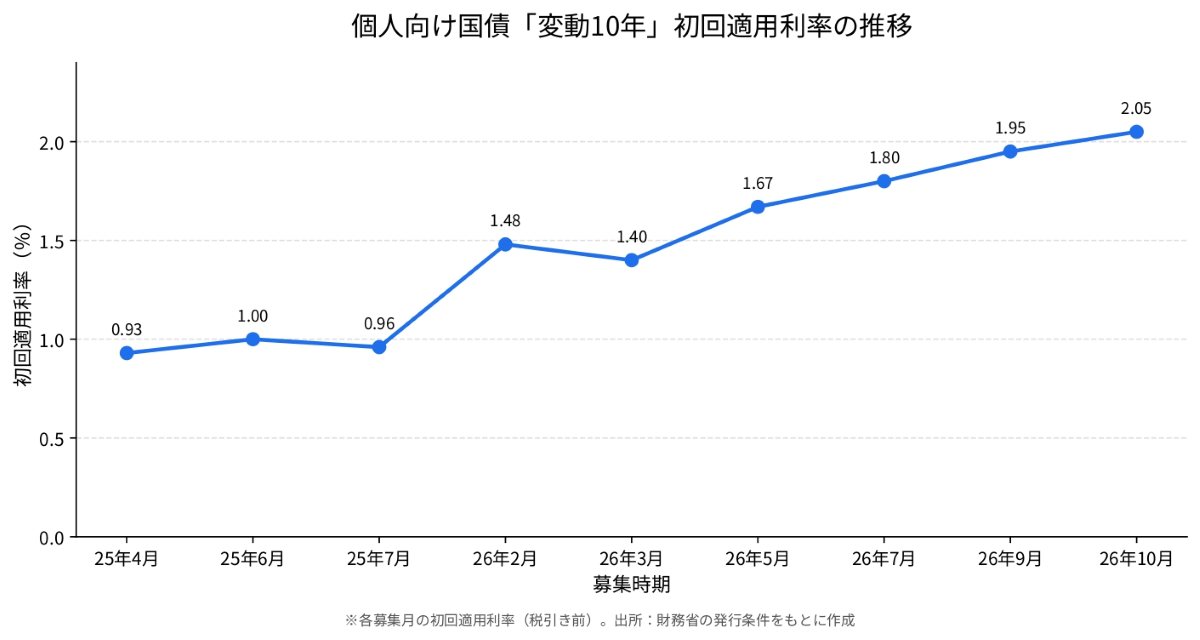
個人向け国債「変動10年」初回適用利率の推移
もうひとつが、途中換金のコストです。