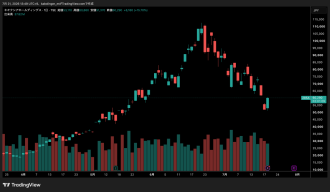

今メガテックの決算は、成長とフリーキャッシュフローでマーケットが審判を下している(写真:時事通信フォト)
米国時間10月28日にアルファベット、29日にアマゾンが2026年7~9月期(第3四半期)決算を発表した。どちらも「期待を下回る決算」と報じられ、アルファベット株は上場以来最大の下落率を記録、アマゾン株も時間外取引で一時10%を超える下げとなった。しかし中身を見ると、両社とも売上高も営業利益も大きく伸びている。この状況をどう読み解くか。個人投資家、経済アナリストの古賀真人氏が解説する。
目次
アルファベット:売上高25%増・営業利益30%増でも、EPSは市場予想を3割下回った
グーグルの持株会社であるアルファベットの7~9月期は、売上高が前年同期比25%増の1275億7700万ドル、営業利益が30%増の405億7600万ドル、営業利益率は31.8%。13四半期連続の2桁増収で、年間売上高は5000億ドルペースに乗った(1ドル=158円換算で約79兆円)。ここまでは文句のつけようがない。
株主に帰属する純利益は25%減の262億ドル、1株利益(EPS)は2.12ドルと、市場予想の3.02ドルを0.90ドル、率にして約30%下回った。最大の要因は営業外の評価損で、保有する6月に上場したスペースX株が7~9月期に約12%下落したことで、約87億ドルの未実現損失が発生し、EPSを0.55ドル押し下げた。ただし、これを除いてもEPSは2.67ドルで、予想にはなお0.34ドル届かない。欧州委員会のデジタル市場法違反などでの制裁に関連する多額の支払いも利益を圧迫した。ブルームバーグによれば、主要事業の大半で売上高が市場予想を下回っている。
ポイントの1つ目は、稼ぎ頭である検索広告の減速だ。「検索・その他」の売上高は12%増の633億5000万ドルで、650億ドル前後の市場予想を下回った。4~6月期は17%増だったから、1四半期で5ポイントの減速である。会社側は為替、EUの少額輸入免税撤廃によるアジア小売広告主の減少、W杯特需の反動、そして「AIモードの収益化の低さ」を理由に挙げた。検索クエリ数の伸びは過去5年で最高、AIモードのクエリは従来の3倍の長さで、大半が従来検索に上乗せされる「純増」だが、AIモードは広告収益化が低く、それが検索の伸びを抑えた。つまり、AIによって検索は増加しているのに、広告には換金できていない。10~12月期の検索も、前年の加速の反動でさらに鈍化すると会社側は示唆している。