
特注金型部品製造で世界トップシェア(パンチ工業のホームページより)
将来におけるテンバガー候補の高配当銘柄として、アナリストが注目するパンチ工業(東証スタンダード・6165)。特注金型部品製造を主力に日本と中国でトップシェアを維持する同社の株価(525円前後)は将来、どこまで伸びる可能性があるのか。投資情報会社・フィスコ(チーフアナリスト・中村孝也氏)が、同社の決算内容と「長期ビジョン」から株価指標の改善余地を検討し、試算・解説していく。
新中計「VC28」とミスミ提携が成長の両輪
パンチ工業が5月に公表した中期経営計画「VC28」では、2029年3月期に売上高500億円、営業利益34億円、ROE8.0%を目指しています。金型部品で稼いだキャッシュを第2の柱と位置付けるFA(ファクトリー・オートメーション)事業へ振り向け、総額30億円規模のM&Aも想定しています。
2024年に資本業務提携を結んだミスミグループ本社(東証プライム・9962)とは、ミスミの短納期供給網やデジタル対応力と、同社の精密加工技術・特注対応力を組み合わせるとしています。それによって物流機能の集約や生産・調達の相互活用を段階的に進め、2029年3月期までに累計6億〜8億円の利益創出を見込んでいます。
では、その株価水準はどこまで伸びる見通しがあるのでしょうか。
>プレミアム登録して、テンバガー候補のパンチ工業「どこまで伸びるか」フィスコのズバリ判定を読む【初回登録月は無料】
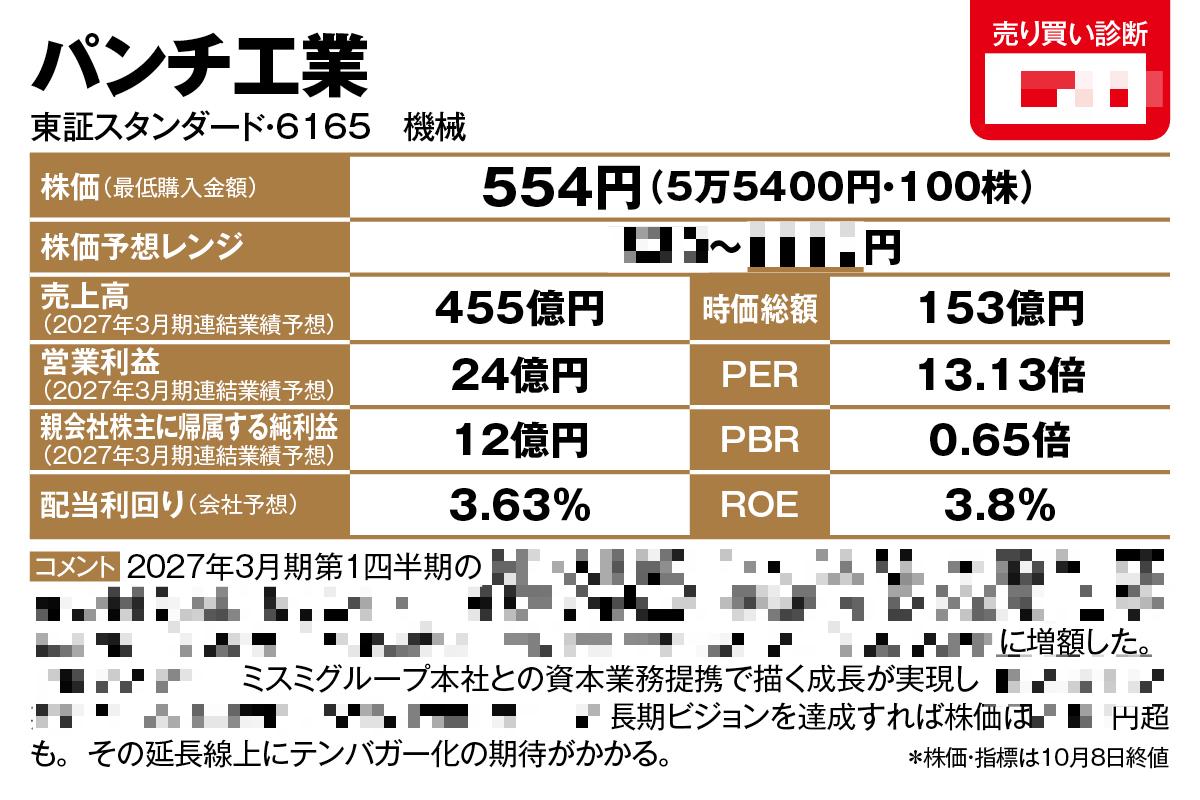
【マネーポストWEBプレミアムへの登録・ログイン後は下にスクロールするとモザイクなしの画像が見られます】