過去に幾度も繰り返された市況の悪化
このように、技術革新による需要急増→設備増強による供給過剰という流れが一巡すると、不況期が訪れます。しかし、いずれ次の新技術が出現して需要が再び伸び始め、また好況期が訪れる。これが、シリコンサイクルの基本的なメカニズムです。
シリコンサイクルは過去にも何度も繰り返されてきました。代表的な局面としては、2018 年から2019年にかけての半導体メモリ市況の悪化が挙げられます。
この時期、DRAMやNAND型フラッシュメモリの価格が急落し、世界のメモリメーカー各社の業績が軒並み悪化しました。遠因は仮想通貨やデータセンター需要の盛り上がりで、2017~2018年に供給能力を拡大しすぎた反動で、需要が減少に転じたとき一転して供給過剰となったことです。
実際、2018年末~2019年初頭には、DRAM価格が四半期ベースで20%以上も下落し、メモリ大手の出荷金額が前四半期比で20~30%も減少するという事態になりました。サイクルの波に乗って絶好調だったサムスン電子(韓国)やマイクロン・テクノロジー(米国)なども、2019年には収益が大幅に悪化し、四半期ベースでは利益が大きく落ち込む局面がありました。
また、記憶に新しいところでは、2023年から2025年にかけても半導体業界は在庫調整による逆風に直面しています。
コロナ禍の特需で2020~2022年にかけて半導体不足が続いた反動で、2022年後半以降はパソコンやスマホ向けを中心に需要が一服。各社が積み上げた在庫の調整局面となったのです。
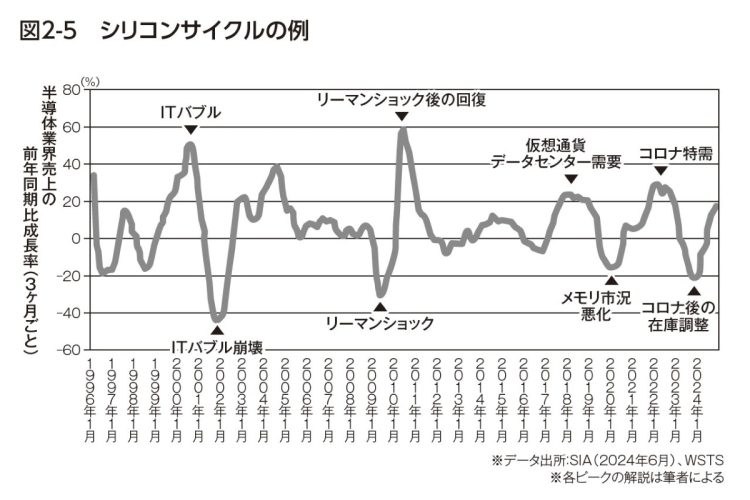
シリコンサイクルの例。『3倍・5倍・10倍の神株が続出! 半導体株&AI株 投資大全』(すばる舎)より
次のページ:影響を真っ先に受けるメモリ分野