親の老後資金不足で戻そうにも贈与税の対象に
もうひとつの落とし穴が、親側のお金です。子どもの将来のためにと、こどもNISAに資金を全振りした結果、肝心の自分たちの老後資金が足りなくなる。これは本末転倒です。
やっかいなのは、一度こどもNISAに入れたお金は、子ども本人に贈与済みの資金という扱いになること。親の都合で戻してもらうことは、原則できません。もし戻してもらうとなれば、今度は子どもから親への贈与とみなされ、贈与税がかかる可能性があります。「子どものために」と出したお金が、巡り巡って税負担として跳ね返ってくるのです。
キャンペーンに流されず、順番を間違えない
こどもNISAは、使い方次第で有益な制度です。ただ、信託報酬ゼロやポイント還元といったキャンペーンは、あくまでオマケ。それにつられて、親の老後資金や、お金を渡すタイミングといった本質的な検討を後回しにするのは危険です。
親のNISA口座枠が空いているならば、そちらを先に利用したほうが、流動性も高く増えすぎたときの心配も不要です。18歳で子どもに大金を託す可能性も含めて、家族でじっくり話し合ってから始めても、決して遅くはありません。
今回のまとめ
・こどもNISAは18歳で成人口座に移行し、資産が子の管理下に入る
・一度入れた資金は戻せず、子から親へ戻すと贈与税がかかる可能性
・キャンペーンに流されず、まず親の老後資金計画やNISA枠を優先しよう
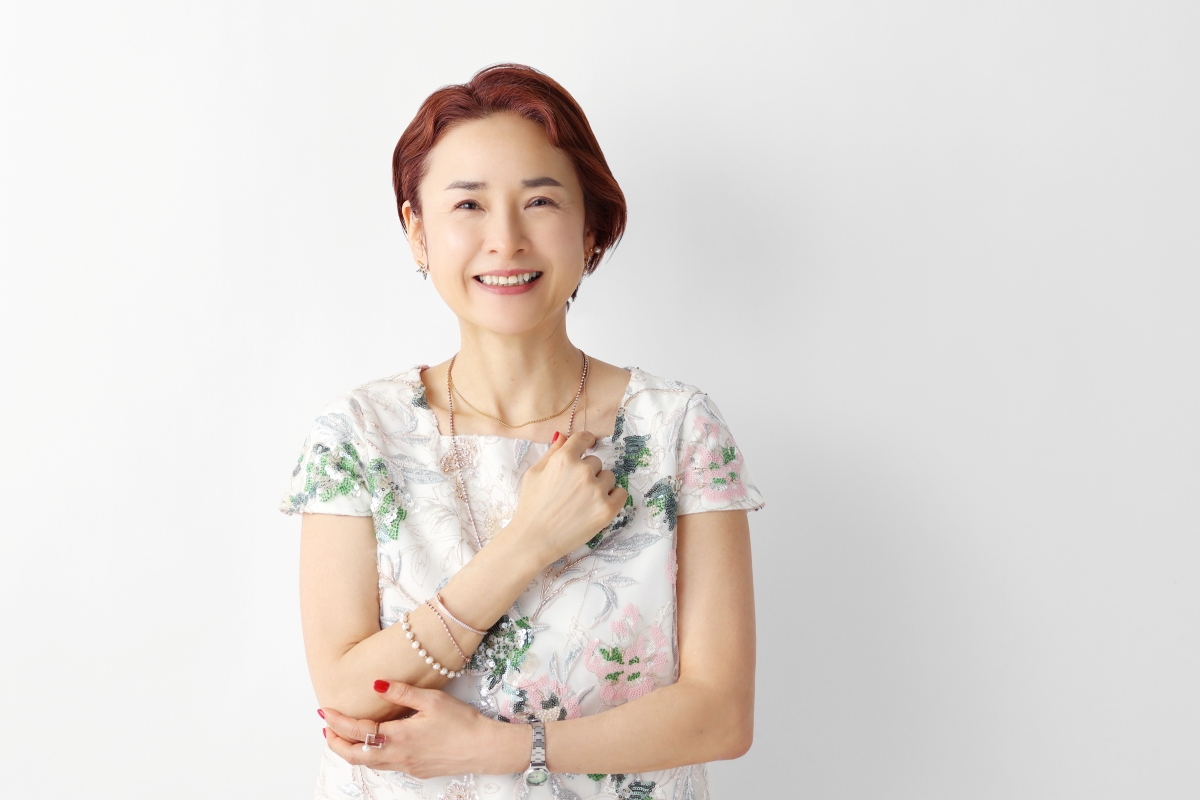
ファイナンシャルプランナーで株式投資講師の藤川里絵さん
【プロフィール】
藤川里絵(ふじかわ・りえ)/個人投資家・株式投資講師・CFPファイナンシャルプランナー。2010年より株式投資をはじめ、主に四季報を使った投資方法で、5年で自己資金を10倍に増やす。普通の人が趣味として楽しめる株式投資を広めるため活動し、DMMオンラインサロン「藤川里絵の楽しい投資生活」を主宰。本稿の関連動画がYouTubeにて公開中。