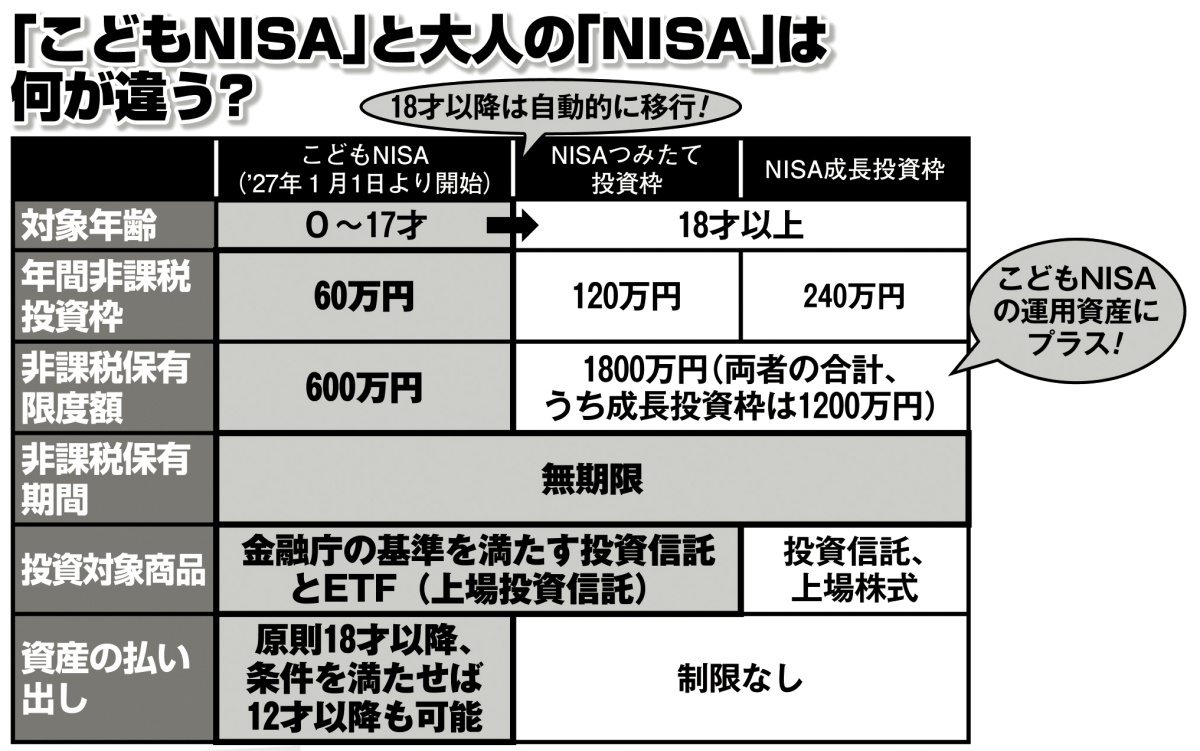
「こどもNISA」と大人の「NISA」の特徴を比較
ゴールは必ずしも「大学の学費」ではない
こどもNISAでどれくらいお金が増えるのか、ファイナンシャルプランナーの横川由理さんが試算する。
「例えば、月3万円(年36万円)を16年間積み立てるとします。元本は576万円となり、これを年4%で運用できたとすると、元本と運用益の合計は約785万円。大学の学費が充分賄える金額になります」
だがそもそも、ゴールは必ずしも「大学進学」ではない。別のことに使ったり、そのまま増やし続けてもいいのだ。
「『こどもNISA』という名前だからといって“18才になって成人したら使わなければならない”というわけではありません。もっと先の未来を見据えて投資すれば、億を超える資産をつくってあげることも夢ではないのです。
この150年間、S&P500などアメリカの投資信託の平均年利回りは約10%にもなります。インフレを加味して年利7.3%で試算すると、驚くべき金額になります」(鈴木さん)
鈴木さんによれば、例えば、0才から毎年60万円(月5万円)を10年間、非課税保有限度額の600万円まで積み立てながら、年7.3%で運用していき、その後は新規投資はせずにそのまま運用を続けると、18才時点で約1585万円になる。
これを大学の学費に使ってもいいが、あえてそのまま運用を続けると、大学卒業の22才時点では約2101万円、30才時点では約3692万円になる。その後も運用を続ければ45才時点で1億円を超え、65才になる頃には、なんと約4億3480万円にまでふくらむ計算だ。
「そうしてできたお金は、大学の学費だけでなく子供自身が結婚費用やマイホーム購入資金、子育て、留学や起業など自由に使うことができます。親にとっても、教育資金や子供が自立するときの資金の心配が減り、気持ちがグッと楽になるでしょう。18才以降は大人のNISAに移行して枠が広がるほか、投資信託だけでなく個別株にも投資できるようになるので、場合によってはさらに資産を増やせる可能性もあります」(横川さん・以下同)