定年後でも「年金を増やす」方法はある(イメージ)
結婚以来数十年間、夫婦二人で働いて税金を納め、家計をやりくりしてきた。なのに老後を迎えると収入は減り、頼みの綱の年金も心もとない。決して短くない「人生の後半戦」を豊かに過ごせるか、貧しい老後で終わるかを分けるのは毎月の生活費をいかにして確保するかだ。年金の賢い増やし方やもらい方を専門家に取材した。【前後編の前編】
目次
夫婦の年金額が「生活費の平均」を超えているか
帝国データバンクによると、9月に値上げされた飲食料品は4923品目で、今年最多となる。あらゆるものが値上がりし続ける一方で、国税庁の調査によれば、平均年収は477.5万円(2024年分)と、30年前の460万円からわずか約3.6%増でしかない。度重なる増税もあり、「収入は増えないのに支出ばかり増える」状況が続いている。夫婦二人で必要な老後資金は「2000万円」とも「3000万円」ともいわれる中、老後の生活費の不安は尽きることがない。
東京都で夫婦二人で暮らすAさん(68才)が話す。
「現役時代は夫婦で教員をしていました。いまは夫は週に1度、私は2度、近所の学習塾で働いているので、二人合わせて月33万円の年金と、12万円の収入があります。おかげで外食は気兼ねなくできますし、今年の夏は奮発して、海外旅行に行くことができました」
こんなに優雅な老後を送れればいいが、これは特別恵まれたケース。なぜなら、Aさん夫婦の年金額は「生活費の平均」を大幅に超えているからだ。
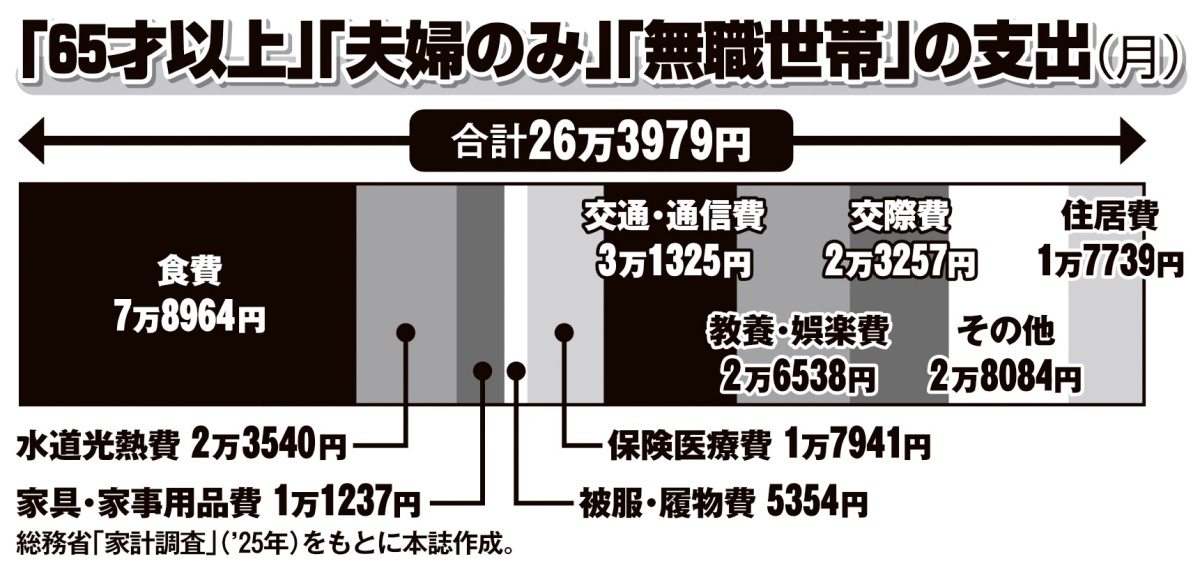
「65才以上」「夫婦のみ」「無職世帯」の支出
2025年の総務省の家計調査によると、老後の夫婦二人暮らし(65才以上無職)の生活費の平均は「月26万3979円」。だが、実際にはもらえる年金額が生活費の平均額にも届かない人が多いだろう。例えば自営業だと老齢厚生年金がないため、夫婦二人の老齢基礎年金の満額でも月14万円と、職種や年収によっては生活費どころか、夫婦の年金額が平均生活費の約半分しかない場合も少なくない。