
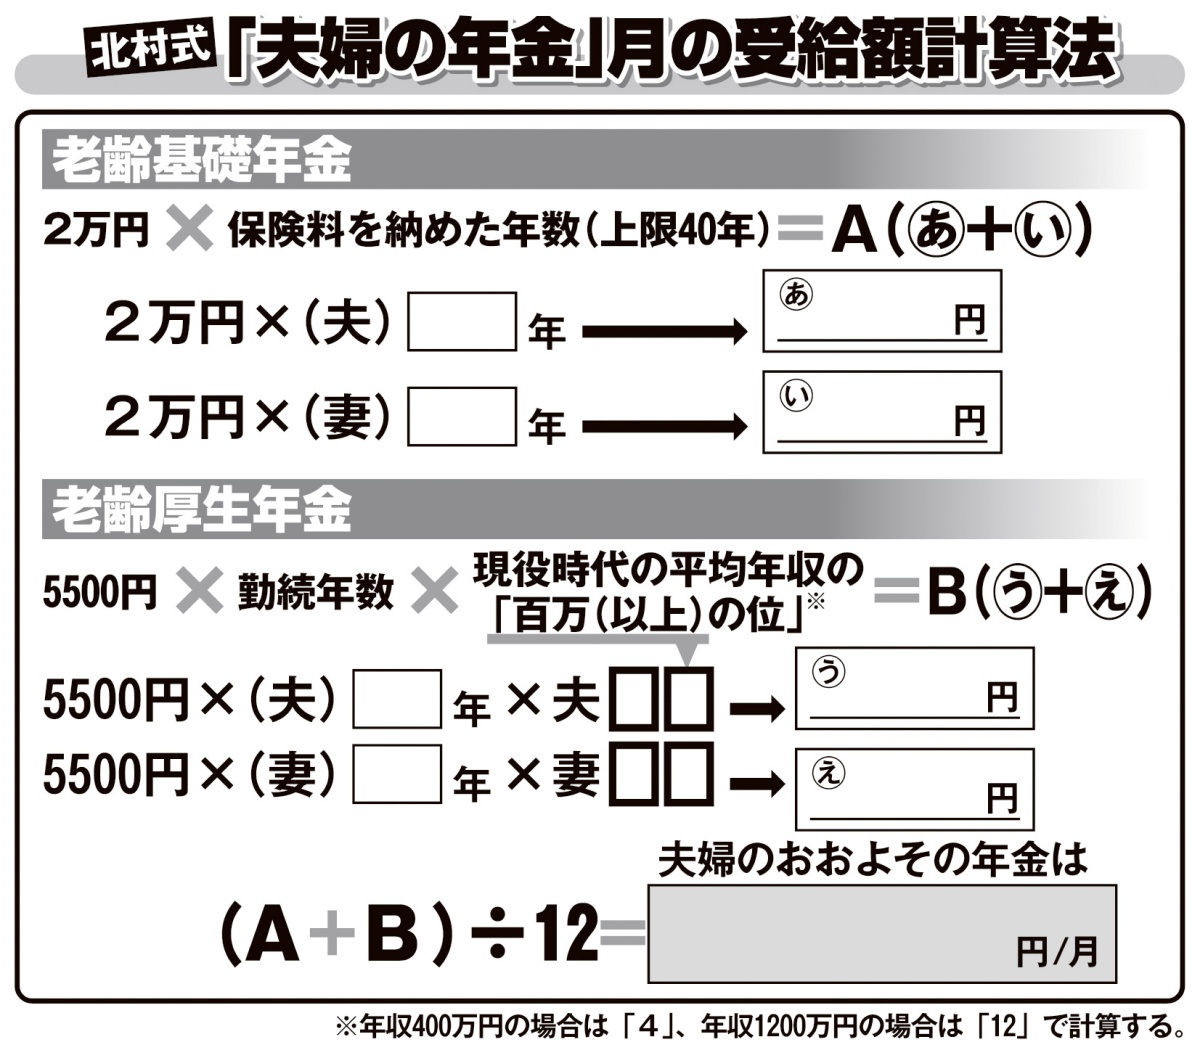
北村式「夫婦の年金」月の受給額計算法
まずは国民年金を満額に近づける
だが、公的年金額を増やす方法はいくつかある。
まずは国民年金を満額に近づけるため、年に1度届くねんきん定期便や最寄りの年金事務所で加入記録に不足がないか確認しよう。プレ定年専門ファイナンシャルプランナーの三原由紀さんが言う。
「免除や猶予などの承認期間は、過去10年までさかのぼって追納できます。期限を過ぎても、納付が480月未満で厚生年金に未加入、老齢基礎年金を繰り上げていなければ65才までは『任意加入』ができます」
自営業などで国民年金だけに加入している場合は、月400円の付加保険料を上乗せして納めれば、年金額を「200円×納付月数分」増やすことができる。
あえて大きく「壁」を超える働き方
老齢基礎年金の「穴」を埋めた上で、体が動くうちに夫婦で働けば、週2~3日、月5万円ずつでも、合わせて10万円が生活費に上乗せされる。
厚生年金の加入要件は次々に撤廃されており、現在は「月額8万8000円以上」の賃金要件と「週20時間以上」の労働時間要件を満たすと加入することになっている。その賃金要件も、今年10月に撤廃される予定だ。つまり俗にいう「106万円の壁」がほぼなくなるのだ(※注/「従業員51人以上」の企業規模要件は残る。2035年10月までに段階的に撤廃予定)。
だが、壁を超えると社会保険料(厚生年金保険料と健康保険料)を引かれる分、「働き損」になることを不安視する声も少なくない。「年金博士」ことブレイン社会保険労務士法人代表の北村庄吾さんが解説する。
「例えば、月額賃金10万円(年収120万円)、週20時間以上で働いている場合、『壁』が撤廃されてからは社会保険に加入し、厚生年金保険料が約9150円、健康保険料が約5000円、合計約1万4000~1万5000円が給与から天引きされ、年間約17万~18万円の負担増となります。
社会保険料を負担しても手取りを増やすには、これまでのように壁の中に収まろうと“働き控え”するのではなく、あえて大きく壁を超えることが大切。条件によって前後しますが、年収125万~130万円前後は働き損になるのに対し、150万円を超えれば手取りは増える可能性が高いでしょう」
