

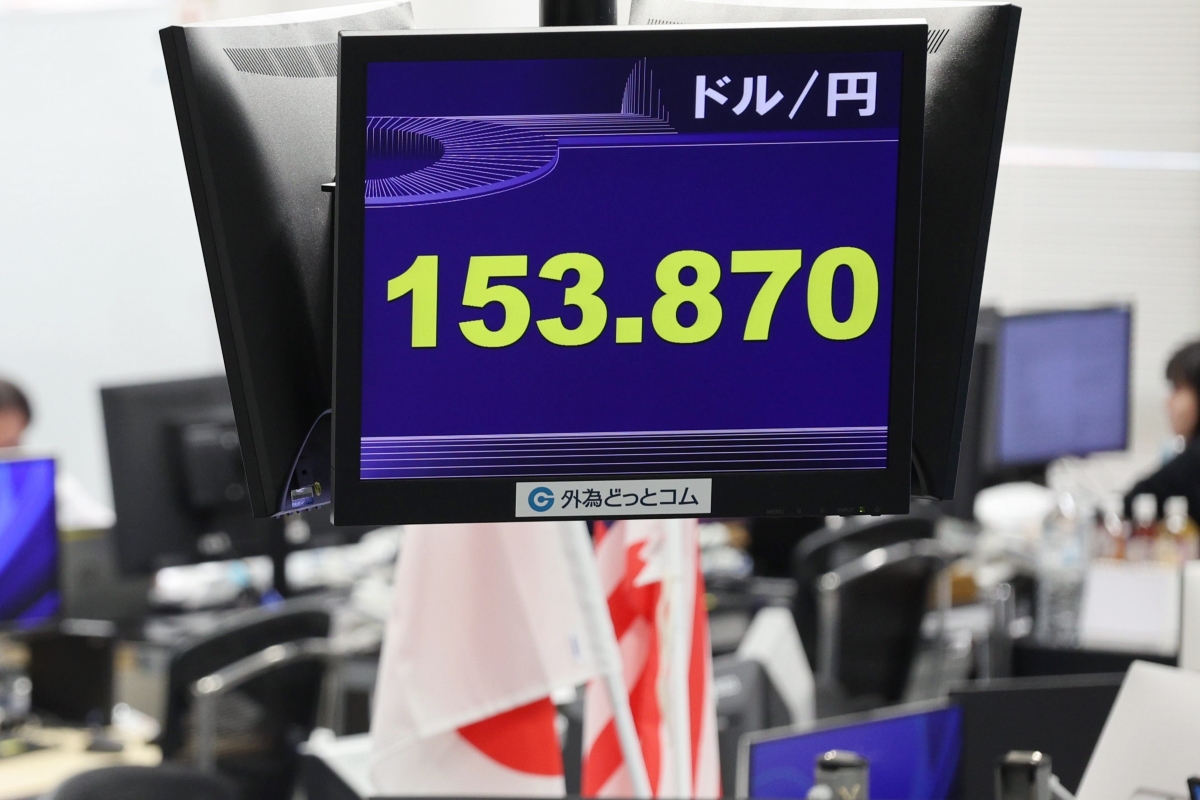
今後、為替相場はどう動いていくのか。松田哲氏は「もし152円を割り込めば150円まで一気に円高が進む可能性がある」と指摘する(時事通信フォト)
外国為替市場でこれまでの円安基調に変化の兆しが出ている。2026年9月上旬、米ドル/円相場は節目とされていた1米ドル=155円を割り込み、約半年ぶりに152円台まで下落する局面も。9月中旬時点で米ドル/円は153~154円台で推移しているが、かつて外国為替のトップディーラーとして活躍し、現在は外国為替や投資全般のコンサルティング業務を担う松田哲氏は「もし152円を割り込めば150円まで一気に円高が進み、さらに円キャリートレードのアンワインド(解消、巻き戻し)」が本格化した場合は140円台までの下落もあり得る」と指摘する。その詳細についてレポートする。
松田氏は三菱信託銀行(現・三菱UFJ信託銀行)で1985年2月から外国為替に従事し始め、同銀行、フランス・パリバ銀行、クレディ・スイス銀行、オーストラリア・コモンウェルス銀行などでトップ・ディーラーとして活躍してきた経歴を持つ。米国・ニューヨーク赴任時代は「プラザ合意」直後に1米ドルが1日で一気に20円ほど急落した歴史的な相場の転換点も経験し、激動の外国為替市場に長年向き合ってきた。
トランプ政権からFRBに利下げ圧力
約1週間で7円ほどドル安・円高に動いた9月上旬の今回の米ドル/円の値動きの変化について、松田氏は「相場のトレンドそのものが変わったというより、為替市場を取り巻く外部環境がガラッと変わった」と説明する。その背景にあるのが、米国の金融政策をめぐる思惑やトランプ政権からの日本に利上げを求める強い圧力だという。
松田氏が解説する。
「2026年8月下旬、米カンザスシティー連邦準備銀行主催の経済シンポジウム『ジャクソンホール会議』でウォーシュ米連邦準備理事会(FRB)議長が利上げを示唆する講演をしました。それを根拠に、外国為替市場では利上げ観測が高まり、米ドル/円は一時160円を回復。9月15~16日の米連邦公開市場委員会(FOMC)会合でFRBの政策金利引き上げが予想され、米ドル高方向で推移しました。
ところが、9月に入ってから、トランプ米大統領はFRBに『金利を引き下げろ』とSNSで公然と要求するなど、利下げを求める圧力を一段と強めています。第2次トランプ政権に対する有権者の審判が下る今年11月の中間選挙に向けて、トランプ大統領は是が非でも金利を引き下げてほしいという事情があります。
もちろんFRBは独立した存在であり、トランプ大統領の圧力に屈する必要はありませんが、FRBが忖度し、利下げをしないまでも、利上げを見送る“現状維持”を選ぶ可能性はあると思います。追加利上げを期待していた市場は『米国が金利を上げないのであれば、米ドルは買いではない』と反応し、米ドル売りが出てきたわけです。
本来、FRBの立場からすれば利上げを判断するタイミングなのでしょうが、いまはトランプ大統領が何を言い出すかわからない。FRBが9月に利上げに踏み切ったとしても、そういう政治的な要因がマーケットに入ってきているので、非常にやりにくい相場が今後も続くでしょう」(以下、「」内コメントは松田氏)
日本には利上げ圧力
トランプ大統領からの圧力は日本にも向けられている。
「米国から日本に対し、『利上げしろ』という圧力がかかっているのは明らかです。今年7月末に日米両政府による約28年ぶりの円買いの協調介入がありましたが、米国側からすれば日本に“貸し”をつくった。ベッセント米財務長官ら米国側はおそらく日本に対し、その“借り”を返せと、利上げを求める圧力を一段と強めているでしょう。高市政権に対して日銀の利上げを妨げるようなことはしないように圧力をかけているという報道もありました。
ベッセント米財務長官からの“外圧”を日銀はうまく利用し、今年9月17~18日の金融政策決定会合での0.25%幅の利上げを当然とする雰囲気を醸成しました。政策金利を現行の1.00%から1.25%へ引き上げることは確実とされていますが、その次の10月29~30日、12月17~18日の金融政策決定会合でもそれぞれ0.25%幅の追加利上げを実施するとマーケットは読んでおり、9月から年内にかけて計3回、計0.75%幅の利上げの可能性を織り込んでくると思われます」
米国の金融政策の行方と9月の日銀の利上げの公算、さらに日銀が年内に複数回の利上げを実施する可能性があることを材料に、いま足元で「米ドル売り・円買い」の動きが強まっていると松田氏は見ている。
では、今後、米ドル/円相場はどう動くのか。
