売る時期と口座の使い分けがカギ
対策として、課税口座の資産を売却してNISAで買い直す手もあります。ただしNISAは年間360万円の投資上限があるので、移したい資産が多いなら早めの対応が必要です。
また、取り崩す順番や時期も重要になります。たとえば75歳より前に課税口座を優先して売却し、75歳以降はNISA口座を取り崩すようにすれば、75歳以降の金融所得はゼロ扱いにでき、保険料も窓口負担も低く抑えられます。
ただし、注意したいこともあります。誰もが大きな金融所得を持つわけではなく、金額が小さければ影響も限られます。社会保険の負担だけを気にして、本来の老後の資金計画を曲げてしまっては本末転倒です。負担増の有無と自分の資金計画を総合的に見て、冷静に判断することが大切です。
今回のまとめ
・2029年8月から、75歳以上の医療負担に金融所得が反映される
・NISAと預貯金は対象外。NISAは社会保険料を抑えるツールにもなる
・売る時期や口座の使い分けがカギ。ただし資金計画を最優先に
【プロフィール】
藤川里絵(ふじかわ・りえ)/個人投資家・株式投資講師・CFPファイナンシャルプランナー。2010年より株式投資をはじめ、主に四季報を使った投資方法で、5年で自己資金を10倍に増やす。普通の人が趣味として楽しめる株式投資を広めるため活動し、DMMオンラインサロン「藤川里絵の楽しい投資生活」を主宰。本稿の関連動画がYouTubeにて公開中。
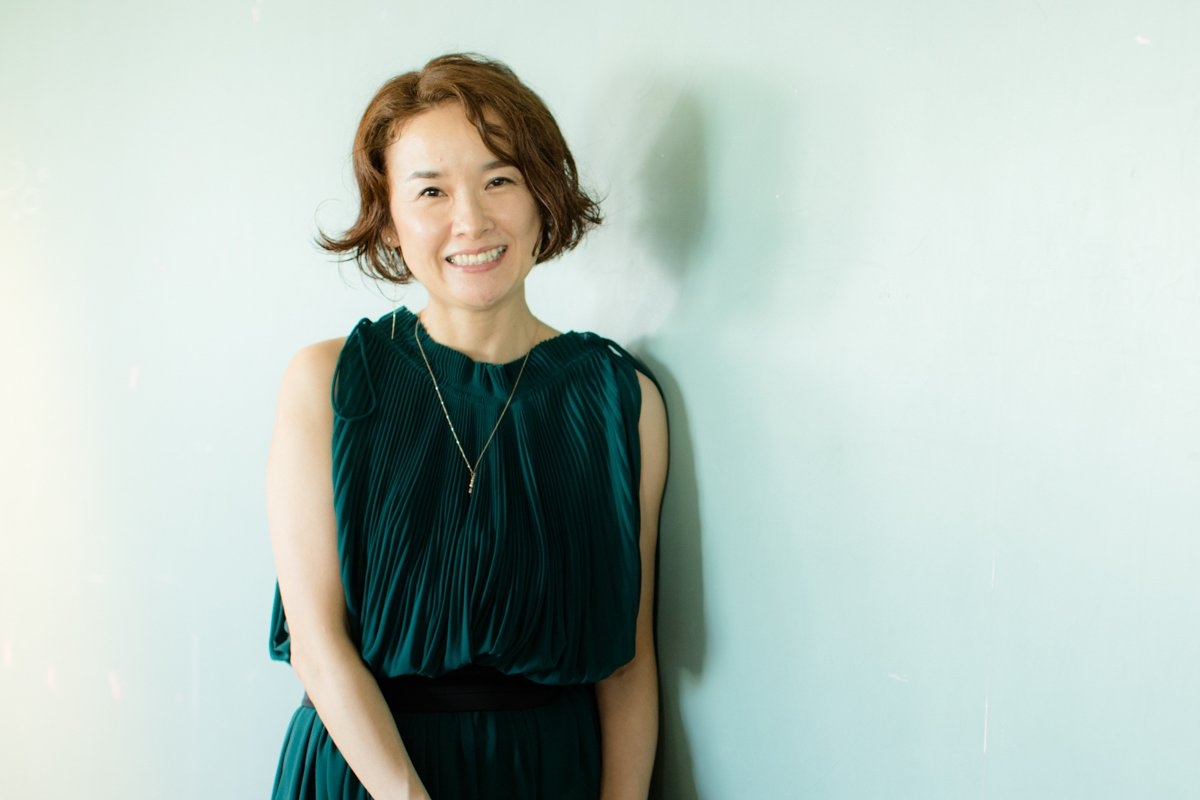
個人投資家で株式投資講師・藤川里絵さん