
トラブルを避けるにはどうするか(イメージ)
認知症患者は右肩上がりで増加していくと見られ、2040年には認知症と軽度認知障害を合わせて1200万人超、65歳以上の3人に1人が該当すると試算されている(厚労省2024年調査)。認知症患者の財産を守るために、家族は何ができるのか。当事者と家族が直面する資産管理の障壁と正しい備えを解説する。【後見制度・終身サポートの落とし穴・前後編の前編】
親の財産を子供らに託す「家族信託」
当事者と家族が直面する財産管理の難題は、これからも多くの人にとって他人事ではなくなる。そうした事態に備えた複数の制度のなかで、近年利用者が急増しているのが家族信託だ。法務省の統計(2023年)では、過去5年で契約件数が2倍に増えている。
家族信託は親が所有する不動産や預貯金などの財産を子供らに託し、管理や処分を任せる制度だ。基本的に親子2人が合意すれば完結するため、きょうだいなど外部の目が届きにくい難点がある。司法書士の佐伯知哉氏が指摘する。
「家族信託では、受託者が本人に代わって財産の管理、処分、運用を行ないます。受託者に強い権限がある反面、成年後見制度にあるような家庭裁判所による監督がなく、本人と受託者がどんな契約を結び、どのように財産を使うかがノーチェックになりがちです。受託者が財産を私的に流用しても発覚しにくい土壌があるため、きょうだい間のトラブルが生じることがあります」(以下、「」内は佐伯氏)
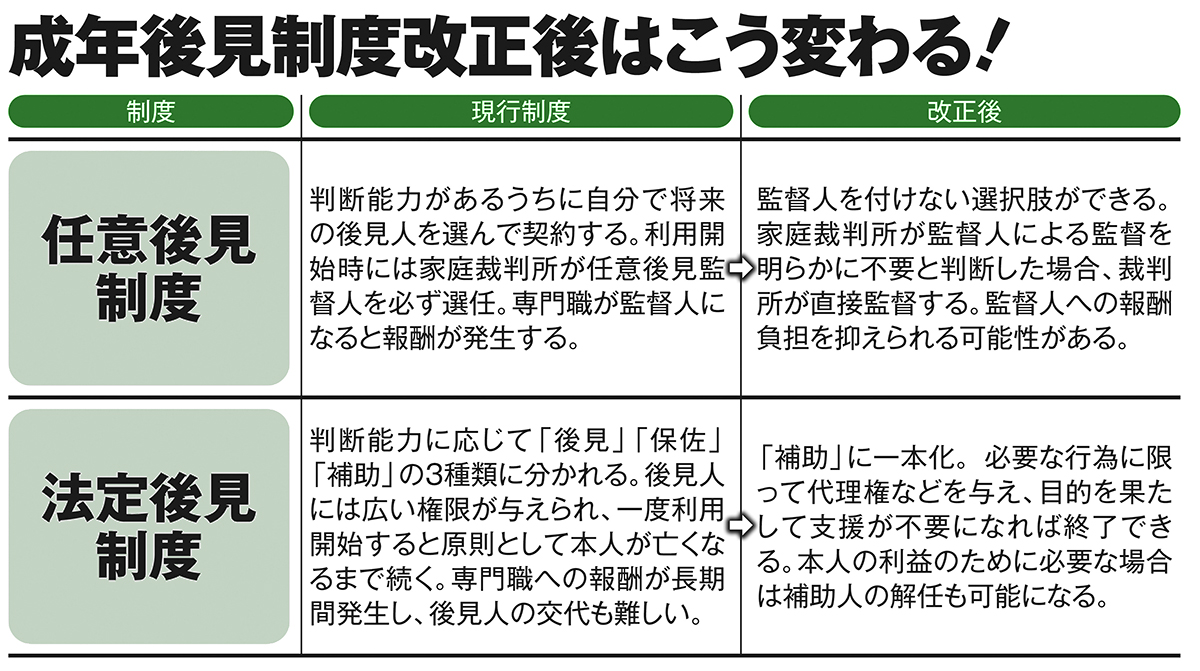
成年後見制度改正後はこう変わる
受託者には信託財産を自分の財産と分けて管理し、帳簿を作成する義務がある。きょうだい間のトラブルを防ぐには、その記録をほかの家族も確認できる仕組みが重要だ。前もって契約の段階で、受託者を監視する権限を持つ「信託監督人」を決めておくことも有効だ。
「信託監督人の権限は契約の中で定められます。不動産など重要な財産を処分する時は信託監督人の同意を必要とするといった条項を契約に入れておけば、受託者の“暴走”を防げます」
受託者である長男の行動を、信託監督人である次男が監督するといったセーフティネットをあらかじめ設けておけば受託者の不正の予防になる。