
夫婦で月20万円でも豊かに暮らすことはできる(写真:イメージマート)
老後に備えて、夫婦二人で働いて税金を納め、家計をやりくりしてきたのに、いざ老後を迎えると収入は減り、頼みの綱の年金も心もとない……。そう感じる人も少なくないだろう。そんな人生の後半戦を豊かに過ごせるか、貧しい老後で終わるかを分けるのは、毎月の生活費を「どう使うか」だ。老後のお金の賢い使い方について、専門家に取材した。【前後編の後編】
堅実に暮らしていける平均的な目安は月20万円
2025年の総務省の家計調査によると、老後の夫婦二人暮らし(65才以上無職)の生活費の平均は「月26万3979円」だ。
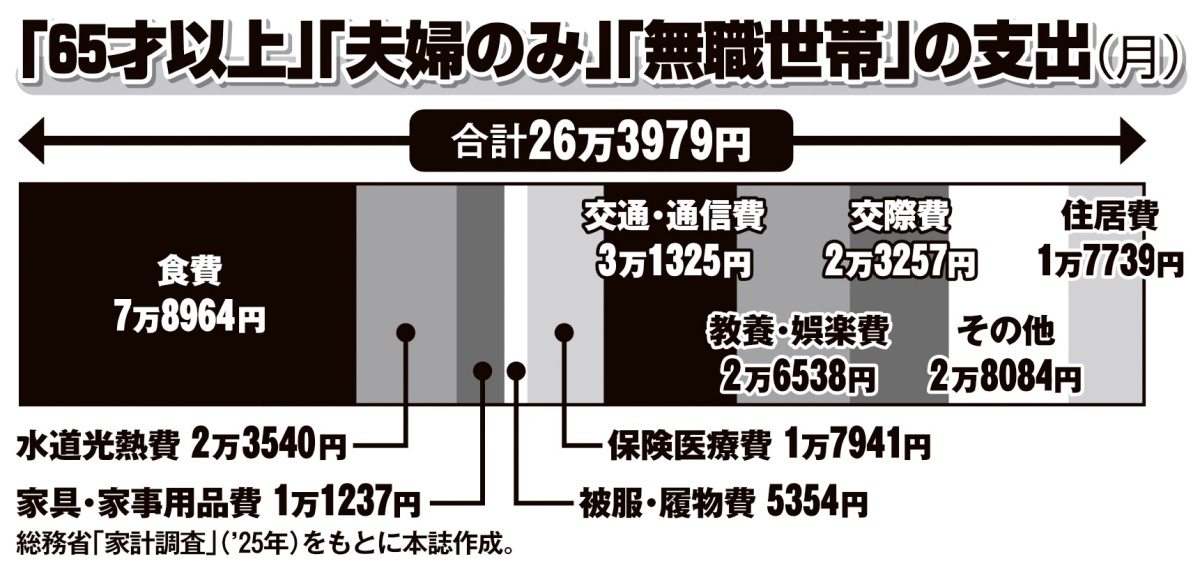
「65才以上」「夫婦のみ」「無職世帯」の支出
お金はあればあるほど余裕が生まれる。だが、豊かなセカンドライフを送れるか、ひもじい老後になるかを分けるのは「全国平均と同じ金額の生活費を使えるかどうか」ではない。そもそも、平均額に届かない世帯は少なくない。「年金博士」ことブレイン社会保険労務士法人代表の北村庄吾さんが解説する。
「会社員と専業主婦の夫婦で、仮に夫の現役時代の年収の平均が450万円、妻が満額の老齢基礎年金を受け取れるとした場合、夫婦の年金の合計額は月20万円ほど。つまり、特別な高収入世帯ではなく、一般的なサラリーマン世帯が定年退職後に年金のみで暮らすことになると、『月20万円』でやりくりする必要に迫られる可能性があるのです」
実際に、自分たち夫婦が将来どれくらいの年金を受け取れるか、おおよその金額を試算してみてほしい。北村さんは、「金額だけで考えれば、月20万円は『基礎的な生活費』」と話す。
「2026年度のデータでは、厚労省が示す『標準的な夫婦(会社員の夫と専業主婦の妻)』のモデルケースにおける年金額が月23万7279円であるのに対し、20万円はやや少ない。地域や暮らしぶりによっては心もとなさを感じる一方、ローンを完済し、住居費などの大きな固定費がかからない前提で、特別な贅沢をしなければ、堅実に暮らしていける目安が『月20万円』です」(北村さん)
ファイナンシャルプランナーの飯村久美さんは「たくさんお金を使わなければ幸せになれないというわけではない」と話す。
「限られたお金を工夫して少しずつ増やし、上手に使うことで、本当に豊かな暮らしに近づくのではないでしょうか」(飯村さん)
