
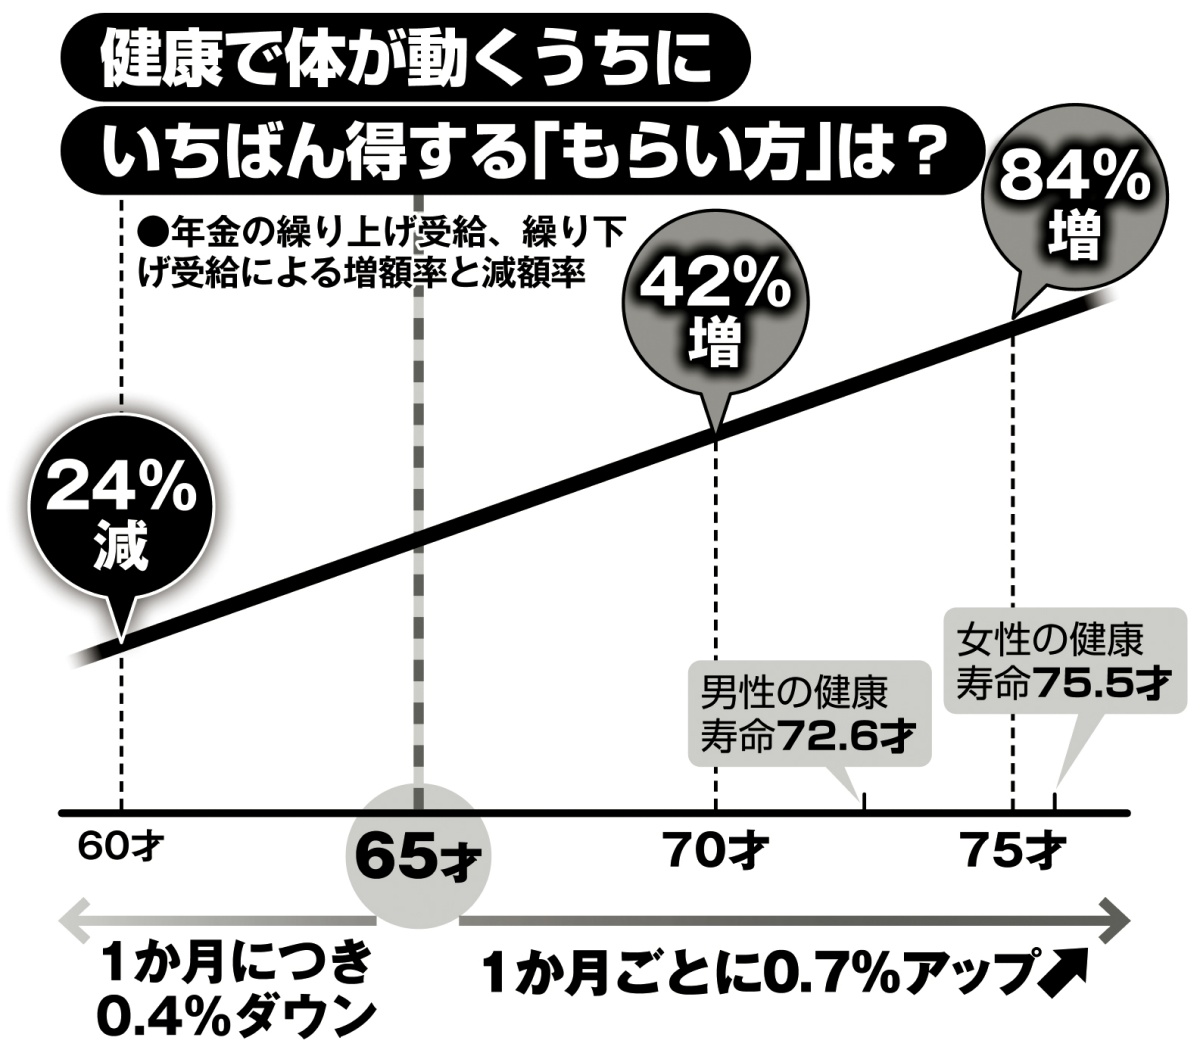
「年金の繰り上げ受給」「年金の繰り下げ受給」による増額率と減額率
年金を生活費の要に据えようとするのは危険
寿命が延びるにつれ、私たちは長い“余生”を生きなくてはならなくなった。老後資金の戦略は、そのまま余生を豊かに生きられるかどうか、さらには後悔のない最期を迎えられるかどうかにつながる。
「生涯現役」が当たり前になり、シニアアルバイトの求人も豊富ないま、働く意欲さえあれば60才以降も仕事を見つけることはできるだろう。そうすると「【2】資金計画を考えるのは、50代からでも充分」という考えもあるが、油断してはいけない。
「年を重ねれば働いたとしても“大きく稼ぐ”ことは難しくなります。50代になってから老後資金計画を立ててみて、思いのほか不足しそうとなったら、残り10年弱でその分を補わないといけない。場合によっては間に合わない事態になります。計画や試算をするのに、早いに越したことはありません」(横川さん)
働き続けたとしても現役のような収入にはおよばない人がほとんどで、リタイア世代にとって主な収入源は「年金」だろう。しかし、【3】年金を生活費の要に据えようとするのは危険だ。ファイナンシャルプランナーの黒田尚子さんが説明する。
「そもそも、老齢基礎年金は制度設計上、それだけで生活していくことは想定されておらず、あくまで補助的な役割です。老齢厚生年金の受給資格がある人も、受給額と、自分が必要とする生活費をはじき出さないと“【4】年金があるから安心”とはならない」
次のページ:繰り下げ受給が有利は本当か?
